Карта иностранного банка для россиян: как платить за рубежом и подключать зарубежные подписки
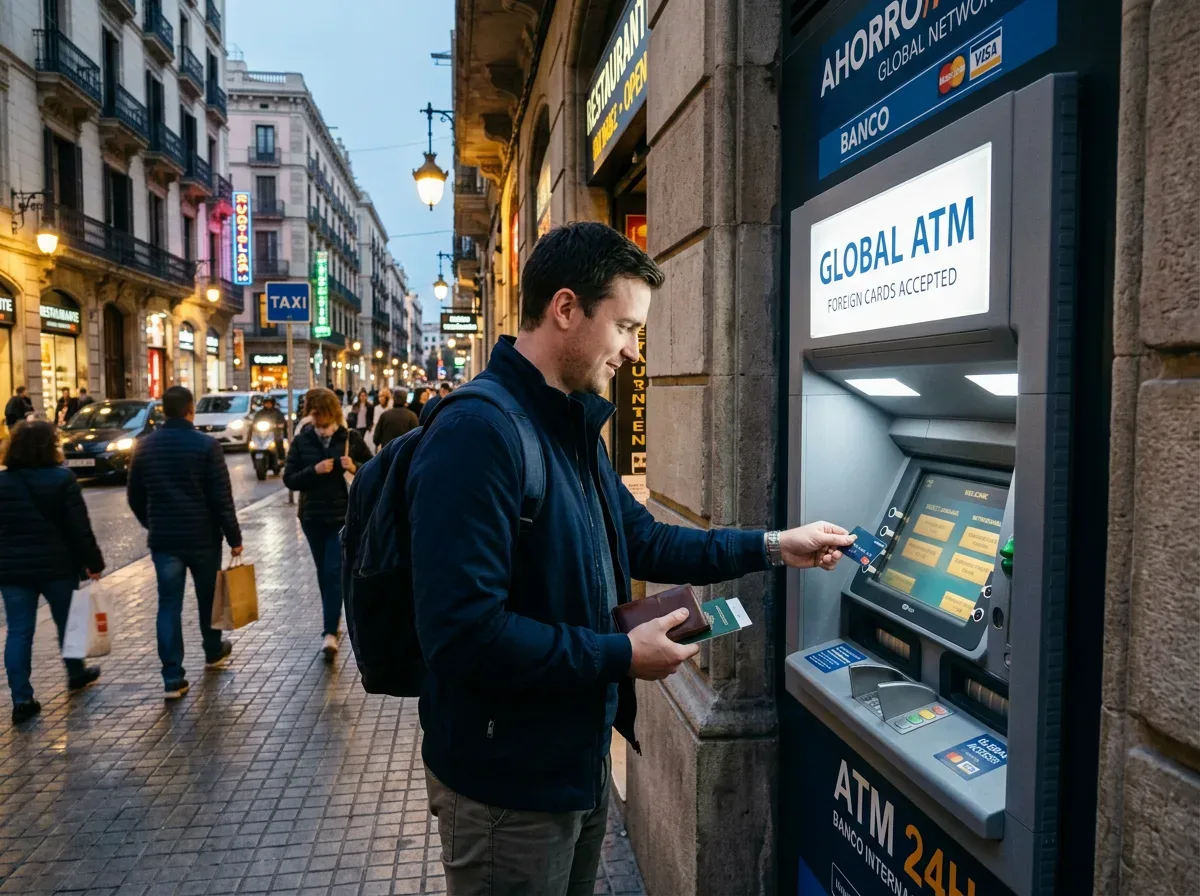
Ситуация с банковскими картами для россиян изменилась кардинально. Привычные карты перестали работать в большинстве стран, а зарубежные сервисы отказываются принимать российские платёжные инструменты. Именно поэтому иностранная банковская карта для россиян стала не просто удобством, а реальной необходимостью — для поездок, онлайн-покупок и подписок на стриминг, облачные сервисы и профессиональные инструменты. Easy Payments помогает оформить такой инструмент без лишних сложностей — дистанционно и в короткие сроки.
Почему российские карты перестали работать за рубежом
Ещё несколько лет назад россияне спокойно расплачивались картами Visa и Mastercard по всему миру. Сегодня это в большинстве случаев невозможно. Международные платёжные системы приостановили работу с российскими банками, и карты, выпущенные в России, просто не проходят авторизацию за рубежом. Это касается как физических терминалов в магазинах и ресторанах, так и онлайн-платежей на зарубежных сайтах.
Проблема затрагивает несколько сценариев одновременно. Турист, приехавший в Европу или Азию, не может снять наличные в банкомате и оплатить отель. Фрилансер, работающий с иностранными заказчиками, не может получить перевод на карту. Пользователь, привыкший к зарубежным стриминговым сервисам или облачным хранилищам, обнаруживает, что привязать российскую карту к аккаунту больше нельзя.
Карта «Мир» частично решает проблему, но только в ограниченном числе стран. Там, где она принимается, ситуация может измениться в любой момент — это нестабильный инструмент для регулярных трат. Криптовалюта как альтернатива требует технической грамотности и не подходит для повседневных покупок в обычных магазинах.
Единственным надёжным решением остаётся карта, выпущенная иностранным банком или финансовым учреждением. Она работает по стандартным международным правилам, принимается везде, где принимают Visa или Mastercard, и позволяет без ограничений оплачивать подписки, бронировать жильё, покупать авиабилеты и делать покупки в иностранных интернет-магазинах.
Важно понимать, что речь идёт не только о поездках. Многие россияне живут в России, но регулярно используют зарубежные цифровые сервисы: Adobe, Spotify, ChatGPT Plus, различные SaaS-платформы для бизнеса. Без иностранной карты подключить или продлить эти подписки становится практически невозможным. Некоторые пытаются использовать виртуальные карты от посредников, но такие решения часто ненадёжны и блокируются сервисами при первой же проверке.
Ситуация сложная, но не тупиковая. Оформить карту иностранного банка сегодня реально — дистанционно, без необходимости лично ехать в другую страну. Главное — выбрать правильный канал и понять, какие документы потребуются.
Какие страны и банки сохранили доступность для россиян
Не все иностранные финансовые учреждения закрыли доступ для граждан России. В ряде стран — преимущественно в СНГ, на Ближнем Востоке, в Юго-Восточной Азии и Латинской Америке — банки продолжают работать с российскими клиентами. Среди таких направлений чаще всего упоминают Армению, Грузию, Казахстан, ОАЭ, Турцию и ряд других государств.
Однако важно понимать нюансы. Одно дело — открыть счёт лично, приехав в страну. Другое — сделать это дистанционно. Большинство традиционных банков требуют личного визита, подтверждения адреса проживания в стране и нередко — местного налогового номера. Для россиянина, живущего в России, это создаёт серьёзный барьер.
Финтех-компании и специализированные сервисы предлагают более гибкий подход. Они работают с клиентами удалённо, принимают стандартный пакет документов и выпускают карты, которые привязаны к счёту в иностранной юрисдикции. Карта приходит по почте или выдаётся в офисе партнёра — в зависимости от выбранного сервиса. Такой формат значительно проще и быстрее, чем самостоятельное открытие счёта за рубежом.
При выборе направления стоит ориентироваться не только на доступность, но и на стабильность: насколько политическая и экономическая ситуация в стране позволяет рассчитывать на долгосрочное использование карты. Страны с устойчивыми финансовыми системами и нейтральной политической позицией дают больше уверенности в том, что карта будет работать через год так же, как сегодня.
Для чего реально нужна иностранная карта: сценарии использования
Прежде чем оформлять карту, полезно понять, в каких именно ситуациях она нужна. Это помогает выбрать правильный продукт и не переплачивать за функции, которые не понадобятся.
Самый очевидный сценарий — путешествия. Человек едет в Европу, Азию, Америку или на Ближний Восток и хочет расплачиваться картой в магазинах, ресторанах, транспорте и отелях. Иностранная карта решает эту задачу полностью: она работает на любом терминале, поддерживающем Visa или Mastercard, и позволяет снимать наличные в банкоматах по всему миру.
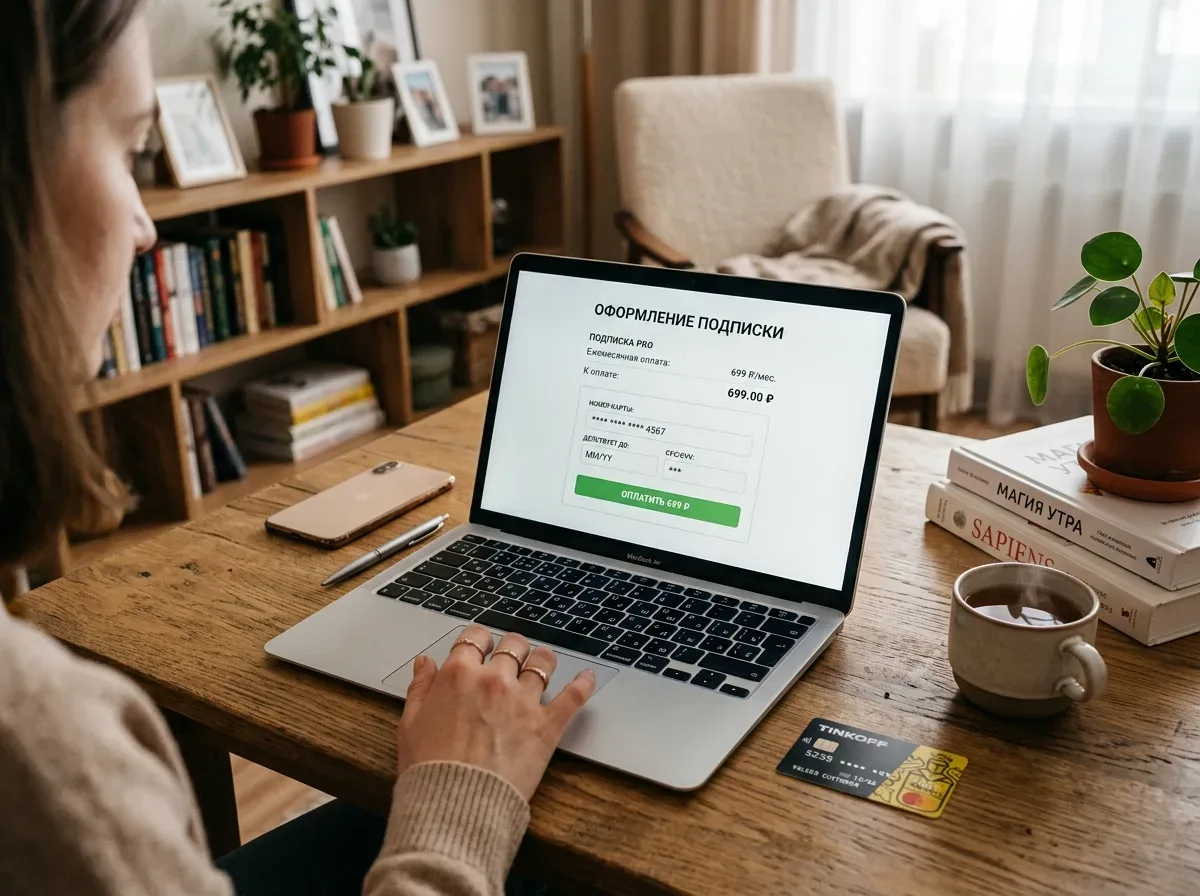
Второй сценарий — оплата зарубежных подписок. Это одна из самых распространённых причин, по которой россияне ищут иностранную карту, даже не выезжая из страны. Стриминговые платформы, облачные хранилища, профессиональные инструменты для дизайнеров, маркетологов и разработчиков — все они требуют карту с иностранным биллинговым адресом. Российская карта здесь не подойдёт даже теоретически.
Третий сценарий — получение оплаты от иностранных работодателей или клиентов. Фрилансеры, удалённые сотрудники международных компаний и предприниматели, работающие с зарубежными рынками, нуждаются в инструменте для получения и расходования валютных средств. Иностранная карта позволяет привязать её к платёжным системам вроде Stripe или PayPal и свободно тратить деньги.
Четвёртый сценарий — покупки в иностранных интернет-магазинах. Многие площадки не принимают карты российских банков даже при наличии технической возможности — из-за политики рисков. Иностранная карта снимает этот барьер.
Наконец, пятый сценарий — хранение средств в иностранной валюте. Карта, привязанная к счёту в евро, долларах или другой валюте, позволяет держать сбережения вне российской финансовой системы и тратить их напрямую без конвертации через рубль.
Подписки на зарубежные сервисы: что работает, а что нет
Оплата зарубежных подписок — отдельная история. Даже если карта формально иностранная, не все сервисы принимают её без вопросов. Ряд платформ проверяет не только страну выпуска карты, но и IP-адрес, с которого происходит регистрация, и страну, указанную в профиле пользователя.
Чтобы подписка прошла успешно, важно соблюдать несколько условий. Карта должна быть выпущена в стране, которая не входит в санкционные списки сервиса. Биллинговый адрес должен совпадать со страной выпуска карты. В идеале — использовать VPN с IP-адресом той же страны при первой привязке карты.
Практика показывает, что карты, выпущенные в Армении, Грузии, Казахстане или ОАЭ, в большинстве случаев принимаются крупными международными платформами. Проблемы чаще возникают с картами малоизвестных финтех-компаний, которые сервисы идентифицируют как «виртуальные» и блокируют превентивно. Поэтому важно выбирать карту от надёжного эмитента с реальным банковским статусом.
Как оформить иностранную карту дистанционно: пошаговый процесс
Оформление иностранной карты без личного визита в банк — реальная процедура, которую сегодня предлагают специализированные финансовые сервисы. Процесс отличается от открытия обычного банковского счёта, но при правильном подходе занимает от нескольких дней до пары недель.
Первый шаг — выбор сервиса или финансового посредника. Важно убедиться, что компания работает легально, имеет лицензию в стране выпуска карты и предоставляет реальный банковский продукт, а не виртуальный кошелёк без гарантий. Репутация и прозрачность условий — ключевые критерии на этом этапе.
Второй шаг — сбор документов. Как правило, требуется загранпаспорт (иногда внутренний паспорт), подтверждение адреса проживания (например, коммунальная квитанция или выписка из банка) и заполненная анкета. В некоторых случаях потребуется видеозвонок для верификации личности.
Третий шаг — подача заявки. Большинство сервисов принимают документы онлайн через личный кабинет или по электронной почте. После проверки документов клиент получает подтверждение и информацию о сроках выпуска карты.
Четвёртый шаг — получение карты. Физическую карту отправляют по почте или курьером. Виртуальную карту для онлайн-платежей можно получить значительно быстрее — иногда в течение нескольких часов после одобрения заявки.
Пятый шаг — активация и пополнение. После получения карту нужно активировать по инструкции и пополнить счёт. Пополнение обычно возможно банковским переводом, через криптовалюту или другими способами в зависимости от сервиса.
Типичная ошибка на этом этапе — торопиться и подавать документы сразу в несколько мест без предварительного изучения условий. Это может привести к отказам, которые осложнят последующие заявки. Лучше выбрать один надёжный канал и пройти процедуру внимательно.
Документы и требования: что нужно подготовить заранее
Требования к документам варьируются в зависимости от страны выпуска карты и конкретного сервиса. Однако есть базовый набор, который запрашивают в большинстве случаев.
Загранпаспорт — обязательный документ практически везде. Он подтверждает личность и гражданство. Важно, чтобы срок действия паспорта был достаточным: как правило, не менее шести месяцев до истечения.
Подтверждение адреса — второй ключевой документ. Это может быть квитанция за коммунальные услуги, выписка из банка с указанием адреса или любой официальный документ, датированный не позднее трёх месяцев назад. Некоторые сервисы принимают и российские документы, другие требуют подтверждение адреса в стране выпуска карты.
Иногда запрашивают дополнительные документы: ИНН, СНИЛС, справку о доходах или объяснение источника средств. Это стандартная практика в рамках процедур противодействия отмыванию денег (AML). Не стоит воспринимать такие запросы как признак недоверия — это обычная банковская процедура.
Полезный совет: заранее подготовьте все документы в хорошем качестве, переведите их на английский язык (если требуется нотариальный перевод — уточните заранее) и проверьте, что данные во всех документах совпадают. Расхождения в написании имени или адреса — одна из самых частых причин задержек и отказов.
Карта для поездок за рубеж: на что обратить внимание
Использование иностранной карты в путешествии требует небольшой подготовки. Карта, которая отлично работает для онлайн-подписок, может оказаться неудобной в поездке — и наоборот. Поэтому важно заранее изучить условия конкретного продукта.
Первое, на что стоит обратить внимание, — это комиссии за снятие наличных в банкоматах. Многие карты взимают фиксированную комиссию за каждое снятие плюс процент от суммы. В поездке это может существенно увеличить расходы, особенно если снимать небольшие суммы несколько раз.
Второй момент — курс конвертации валюты. Карты работают в разных валютах, и при оплате в третьей валюте (например, картой в евро за покупку в долларах) может применяться двойная конвертация. Это называется кросс-курс, и он почти всегда невыгоднее прямого обмена.
Третий момент — лимиты на операции. Некоторые карты имеют суточные или месячные лимиты на снятие наличных и безналичные платежи. Перед поездкой стоит уточнить эти лимиты и при необходимости увеличить их через службу поддержки.
Четвёртый момент — работа карты в конкретной стране. Несмотря на то что Visa и Mastercard принимаются повсеместно, в некоторых странах есть нюансы: требование чипа и PIN-кода вместо подписи, ограничения на бесконтактные платежи, особенности работы банкоматов. Лучше заранее изучить особенности страны назначения.
Практика показывает, что перед первой поездкой с новой иностранной картой стоит сделать небольшую тестовую транзакцию — например, оплатить что-то онлайн или снять минимальную сумму в банкомате сразу после прилёта. Это позволяет убедиться, что карта работает корректно, до того как возникнет реальная необходимость в крупном платеже. Такой подход избавляет от неприятных сюрпризов в самый неподходящий момент.
Бесконтактные платежи и мобильные кошельки за рубежом
Бесконтактные платежи через смартфон стали стандартом во многих странах. Apple Pay, Google Pay и аналоги работают там, где есть поддерживающий терминал — а это большинство современных магазинов, кафе и транспортных систем в развитых странах.
Иностранная карта, как правило, можно привязать к мобильному кошельку. Это удобно: не нужно носить с собой физическую карту, а оплата происходит быстрее. Однако важно учитывать, что доступность Apple Pay или Google Pay зависит от страны выпуска карты и политики платёжной системы.
Для россиян, использующих смартфоны на Android, актуален вопрос доступности Google Pay в конкретном регионе. В ряде стран сервис работает без ограничений, в других — требует дополнительных настроек. Стоит заранее проверить совместимость карты с мобильными платёжными системами ещё до поездки.
Типичные ошибки при оформлении и использовании иностранной карты
Опыт людей, уже прошедших через процедуру оформления иностранной карты, позволяет выделить несколько распространённых ошибок. Их знание экономит время, деньги и нервы.
Первая ошибка — выбор карты только по скорости оформления. Быстро — не всегда хорошо. Некоторые сервисы предлагают карту буквально за день, но при ближайшем рассмотрении оказывается, что это виртуальный кошелёк без реального банковского статуса. Такие карты часто не принимаются на крупных платформах или блокируются после первой же транзакции.
Вторая ошибка — игнорирование условий пополнения и вывода средств. Некоторые карты легко пополнить, но сложно вывести деньги обратно. Это особенно важно, если карта используется для получения оплаты от клиентов.
Третья ошибка — хранение всех сбережений на одной иностранной карте. Диверсификация — базовый принцип финансовой безопасности. Лучше иметь несколько инструментов, чем зависеть от одного.
Четвёртая ошибка — невнимательность при заполнении анкеты. Ошибки в написании имени, адреса или несоответствие данных в разных документах — частая причина отказов и задержек.
Пятая ошибка — использование карты без понимания налоговых последствий. Иностранный счёт может требовать уведомления налоговых органов в России. Этот вопрос лучше заранее проконсультировать с юристом или налоговым консультантом.
Вот ключевые моменты, которые стоит проверить перед оформлением карты:
- Карта выпущена реальным банком или лицензированным финансовым учреждением.
- Условия пополнения и вывода средств прозрачны и приемлемы.
- Карта поддерживает платёжные системы Visa или Mastercard.
- Биллинговый адрес соответствует стране выпуска карты.
- Сервис предоставляет поддержку на русском языке или хотя бы на английском.
- Комиссии за обслуживание и транзакции известны заранее.
- Есть возможность выпустить как физическую, так и виртуальную карту.
Один из частых запросов, с которым обращаются к финансовым консультантам, — «карта уже есть, но сервис её не принимает». Причина почти всегда одна: карта выпущена финтех-компанией без полноценного банковского статуса. Перед оформлением стоит проверить, является ли эмитент лицензированным банком, а не просто платёжным агентом. Это принципиальное различие, которое напрямую влияет на совместимость карты с международными платформами.
Иностранная карта и налоговые обязательства россиянина
Открытие счёта в иностранном банке — это не только финансовый, но и юридический шаг. Российское законодательство обязывает граждан уведомлять налоговые органы об открытии счетов за рубежом. Незнание этого требования — одна из самых дорогостоящих ошибок, которую можно совершить.
По действующим правилам, гражданин России обязан уведомить Федеральную налоговую службу об открытии, изменении реквизитов или закрытии счёта в иностранном банке. Срок уведомления — один месяц с момента открытия счёта. Помимо этого, ежегодно нужно подавать отчёт о движении средств по зарубежному счёту.
Важно понимать, что это требование распространяется именно на банковские счета, а не на все платёжные инструменты. Карты некоторых финтех-компаний формально могут не подпадать под это требование — но это нужно уточнять индивидуально, поскольку трактовки меняются.
Штрафы за нарушение требований об уведомлении существуют, и хотя они не катастрофические, лучше не рисковать. Консультация с налоговым юристом перед открытием иностранного счёта — разумная инвестиция, особенно если планируется регулярное использование карты для получения доходов.
Ещё один важный аспект — валютный контроль. Россия сохраняет ограничения на ряд валютных операций. Переводы между собственными счетами в разных странах в большинстве случаев разрешены, но есть нюансы в зависимости от суммы и назначения платежа. Это ещё один повод проконсультироваться со специалистом до начала активного использования иностранного счёта.
Как легально пополнять иностранную карту из России
Пополнение иностранного счёта из России — вопрос, который волнует многих. Прямые банковские переводы из российских банков на иностранные счета сейчас ограничены, но не полностью заблокированы. Возможности зависят от конкретного банка, страны назначения и суммы перевода.
Среди работающих способов пополнения чаще всего упоминают переводы через системы, не попавшие под санкции, пополнение через криптовалюту (с последующей конвертацией на иностранной платформе), а также переводы через третьи страны — например, через счёт в банке СНГ.
Каждый из этих способов имеет свои ограничения и комиссии. Криптовалютный маршрут требует понимания процесса и дополнительного времени. Переводы через СНГ удобны, если у человека уже есть счёт в одной из этих стран. Прямые переводы работают точечно и требуют проверки актуальных условий конкретного банка.
Важно использовать только легальные способы и фиксировать все операции. Это защищает от вопросов со стороны налоговых органов и банков при последующих транзакциях.
Виртуальная карта против физической: что выбрать
Когда речь заходит об иностранной карте, перед человеком встаёт выбор: физическая карта или виртуальная. Оба варианта имеют смысл — в зависимости от задачи.
Виртуальная карта — это набор реквизитов (номер карты, срок действия, CVV-код), который существует только в цифровом виде. Она идеально подходит для онлайн-платежей: подписок, покупок в интернет-магазинах, привязки к аккаунтам. Виртуальную карту можно получить значительно быстрее физической — иногда в течение нескольких часов после одобрения заявки. Это удобно, когда нужно срочно оплатить что-то онлайн.
Физическая карта необходима для поездок. Без неё не получится снять наличные в банкомате, расплатиться в магазине или ресторане, где нет бесконтактного терминала, или заселиться в отель, требующий предъявления карты при заезде. В большинстве случаев физическую карту стоит заказать, даже если основная цель — онлайн-платежи: она даёт дополнительную гибкость.
Некоторые сервисы позволяют выпустить сразу обе карты — виртуальную для немедленного использования и физическую для поездок. Это оптимальный вариант, который закрывает все сценарии использования.
Ещё один аспект — безопасность. Виртуальную карту проще заблокировать и перевыпустить в случае компрометации данных. Физическую карту при утере нужно блокировать срочно и ждать перевыпуска. Некоторые пользователи заводят отдельную виртуальную карту для каждой подписки, чтобы минимизировать риски.
Финансовые консультанты, работающие с россиянами за рубежом, отмечают устойчивую тенденцию: люди, оформившие иностранную карту заранее — до поездки или до возникновения срочной необходимости, — значительно реже сталкиваются с проблемами. Те, кто откладывает оформление «на потом», нередко вынуждены решать вопрос в спешке и соглашаться на менее выгодные условия. Планирование здесь работает в пользу клиента.
Как выбрать надёжный сервис для оформления карты
Рынок услуг по оформлению иностранных карт для россиян вырос значительно за последние годы. Появилось много предложений — от крупных финтех-компаний до небольших посредников. Выбор правильного сервиса критически важен.
Первый критерий — лицензия и регуляторный статус. Сервис должен работать под надзором финансового регулятора в стране выпуска карты. Это гарантирует, что деньги клиента защищены законодательством, а сам сервис несёт юридическую ответственность за свои действия.
Второй критерий — прозрачность условий. Все комиссии, лимиты и условия обслуживания должны быть описаны чётко и доступно до подачи заявки. Сервисы, которые скрывают информацию об условиях или раскрывают её только после регистрации, вызывают обоснованные сомнения.
Третий критерий — качество поддержки. Иностранная карта — это инструмент, с которым могут возникнуть вопросы: блокировка, спорная транзакция, необходимость увеличить лимит. Наличие оперативной поддержки на понятном языке — важное преимущество.
Четвёртый критерий — репутация и отзывы. Реальные отзывы пользователей, которые уже оформили карту через этот сервис, дают ценную информацию о реальном опыте использования. Стоит обращать внимание не только на положительные, но и на то, как сервис реагирует на негативные отзывы.
Пятый критерий — дополнительные возможности. Некоторые сервисы предлагают не только карту, но и полноценный счёт с IBAN, возможность получать международные переводы, мультивалютные счета и другие инструменты. Это может быть важно, если планируется активное использование карты для бизнеса или фриланса.
Easy Payments — один из сервисов, специализирующихся на финансовых решениях для россиян. Компания предлагает оформление карт дистанционно, с понятными условиями и поддержкой на русском языке. Такой подход снижает барьер входа для тех, кто впервые сталкивается с процедурой открытия иностранного счёта.
На что обратить внимание в договоре и тарифах
Перед подписанием договора с любым финансовым сервисом стоит внимательно изучить тарифы. Это скучно, но необходимо. Несколько минут, потраченных на изучение условий, могут сэкономить значительные суммы.
Ключевые пункты, которые нужно проверить: ежемесячная или годовая плата за обслуживание карты, комиссия за пополнение счёта (особенно при пополнении из России), комиссия за снятие наличных в банкоматах, комиссия за конвертацию валюты, стоимость выпуска физической карты и доставки, а также условия закрытия счёта и вывода остатка средств.
Некоторые сервисы предлагают карту «бесплатно», но зарабатывают на высоких комиссиях за конвертацию или снятие наличных. Другие берут фиксированную плату за обслуживание, но предоставляют выгодные курсы и низкие комиссии по операциям. Какой вариант выгоднее — зависит от того, как именно вы планируете использовать карту.
Если карта нужна преимущественно для онлайн-подписок с небольшими суммами, высокая комиссия за снятие наличных не имеет значения. Если планируются частые поездки с регулярным снятием наличных — этот параметр становится ключевым.
Безопасность иностранной карты: как защитить деньги
Безопасность — вопрос, который волнует каждого, кто впервые оформляет иностранную карту. Опасения понятны: деньги хранятся в другой стране, поддержка может быть на иностранном языке, а привычные механизмы защиты могут отличаться от российских.
Современные иностранные карты используют те же стандарты безопасности, что и любые другие банковские карты: чип EMV, 3D Secure для онлайн-платежей, SMS-уведомления о транзакциях. Уровень защиты сопоставим или даже превышает привычный.
Тем не менее есть практические меры, которые стоит принять. Во-первых, подключите SMS или push-уведомления обо всех транзакциях — это позволит мгновенно заметить несанкционированное списание. Во-вторых, не используйте карту на подозрительных сайтах или в непроверенных онлайн-магазинах. В-третьих, при поездке за рубеж сообщите сервису о предстоящей поездке, чтобы карта не была заблокирована системой безопасности из-за нетипичной географии транзакций.
Для онлайн-платежей удобно использовать виртуальную карту с ограниченным лимитом — даже если её данные будут скомпрометированы, потери будут минимальными. Это стандартная практика, которую рекомендуют финансовые консультанты по всему миру.
Хранить все сбережения на одной карте не стоит. Иностранная карта — это инструмент для платежей, а не сберегательный счёт. Держите на ней ровно столько, сколько планируете потратить в ближайшее время. Это ограничивает потенциальные потери в случае любых нештатных ситуаций.
Easy Payments уделяет особое внимание защите данных клиентов и использует современные стандарты шифрования. При возникновении спорных ситуаций компания предоставляет поддержку и помогает разобраться с транзакциями.
Мультивалютные карты и счета: когда это актуально
Мультивалютная карта — это карта, привязанная к нескольким счетам в разных валютах. При оплате в евро списание идёт с евровского счёта, при оплате в долларах — с долларового. Это позволяет избежать двойной конвертации и сэкономить на курсовых разницах.
Такой инструмент особенно актуален для людей, которые регулярно работают с несколькими валютами: получают доход в одной валюте, тратят в другой, периодически путешествуют в третью. Для разового туриста, едущего в одну страну раз в год, мультивалютная карта может быть избыточной.
Открытие мультивалютного счёта обычно требует тех же документов, что и обычного. Разница — в логике управления средствами: нужно следить за балансом каждого валютного счёта и своевременно пополнять нужный. Если на евровском счёте нет средств при оплате в евро, конвертация произойдёт автоматически — часто по менее выгодному курсу.
Для россиян, активно использующих иностранные карты, мультивалютный счёт становится удобным инструментом финансового планирования. Можно хранить средства в разных валютах и конвертировать их в момент, когда курс наиболее выгодный, а не в момент, когда нужно срочно заплатить.
Easy Payments предлагает решения для работы с иностранными счетами, включая варианты с мультивалютными возможностями. Это позволяет клиентам выбрать формат, наиболее соответствующий их финансовым потребностям.
Карта для фрилансеров и удалённых сотрудников
Фрилансеры и удалённые сотрудники международных компаний — особая категория пользователей иностранных карт. Для них карта — не просто инструмент для трат, но и способ получать оплату от зарубежных клиентов и работодателей.
Многие международные платёжные платформы (системы для выплат фрилансерам, корпоративные системы выплат) требуют банковского счёта с IBAN — международным номером банковского счёта. Карта российского банка здесь не подходит. Иностранный счёт с IBAN решает эту задачу.
Важный нюанс: не все иностранные карты для россиян предоставляют полноценный IBAN. Некоторые — только реквизиты для внутренних переводов в стране выпуска. Перед оформлением стоит уточнить, поддерживает ли счёт получение международных SWIFT или SEPA-переводов.
Для фрилансера, работающего с европейскими клиентами, счёт в SEPA-зоне — оптимальный вариант: переводы быстрые, комиссии минимальные. Для работы с американскими клиентами удобнее счёт с поддержкой ACH или SWIFT. Выбор зависит от географии клиентов и платёжных систем, которые они используют.
Easy Payments помогает подобрать подходящее решение с учётом конкретных задач клиента — будь то карта для поездок, инструмент для подписок или полноценный счёт для получения международных платежей.
Статья раскрыла ключевые вопросы: почему российские карты перестали работать за рубежом и как это решить; какие сценарии использования иностранной карты наиболее актуальны для россиян; как правильно выбрать сервис, оформить карту и избежать типичных ошибок при её использовании.
Подробнее о доступных вариантах карт и условиях оформления можно узнать на https://easypayments.online — там собраны актуальные решения для россиян, которым нужен надёжный финансовый инструмент за рубежом.
Рекомендуем по теме:


В отношении GeekBrains подан второй по счету коллективный иск за отказ вернуть деньги за курсы
Meta Playforms решила приостановить набор персонала из-за медленного роста

VK ведет переговоры о поглощении сервисов бронирования жилья

Wargaming успела продать российский бизнес до введения запрета
Honor свернул поставки смартфонов на российский рынок

Работа «белых хакеров» в России будет легализована

Собственник Avito не хочет продавать классифайд VK
Twitter тестирует функцию совместного постинга
Pinterest и Twitch наказали за отказ от локализации данных